Анализ показателей финансовой устойчивости предприятия
Для оценки финансовой устойчивости необходимо рассчитать следующие показатели:
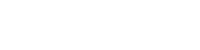
Коэффициент независимости (автономии) - показывает, какая часть имущества предприятия сформирована за счет собственных источников. Рассчитывается по формуле:

где СК - собственный капитал;
ВБ - валюта баланса.


Коэффициент соотношения заемных и собственных средств - показывает, сколько заемных источников привлекало предприятие на рубль собственного капитала.

где ЗК - заемный капитал;
СК - собственный капитал.


Коэффициент долгосрочного привлечения заемных средств - показывает долю источников, привлекаемых на долгосрочной основе в общей величине источников.

где СК - собственный капитал;
ДЗК - долгосрочный заемный капитал;
ВБ - валюта баланса.


Коэффициент маневренности собственного капитала - показывает долю собственного капитала, вложенного в оборотные активы.

где СОС - собственные оборотные средства;
СК - собственный капитал.


Коэффициент обеспеченности собственными оборотными средствами - показывает долю оборотных активов, обеспеченных собственными оборотными средствами.

где СОС - собственные оборотные средства;
ОА - оборотные активы.


Коэффициент реальной стоимости основных средств в имуществе предприятия - показывает долю основных средств в стоимости имущества предприятия.

где ОС - основные средства;
ВБ - валюта баланса.


Коэффициент реальной стоимости основных и материальных оборотных средств в имуществе предприятия - показывает долю основных и материальных оборотных средств в стоимости имущества предприятия.

где ОС - основные средства;
З - запасы;
ВБ - валюта баланса.


ВЫВОД: Видно, что коэффициент независимости находится «в норме», так как он превышает 50%, а это значит, что и в 2010 и в 2011 году предприятие практически полностью финансируется за счет собственных источников. Коэффициент соотношения заемных и собственных средств как раз показывает, что заемный капитал в составе собственного составляет всего 48% и 30% соответственно в 2010 году и в 2011 году. Доля источников, привлекаемых на долгосрочной основе составляет в 2010 году 83%, в 2011 - 87%.
В оборотные активы вложено в среднем за два года 32% собственных источников, это не очень много, так как даже не достигает 50%, и соответственно это значит, что предприятие вкладывает свои собственные средства во внеоборотные активы, а часть оборотных активов финансируется за счет заемного капитала. 22% в 2010 и 34% в 2011 году занимают основные средства в общей стоимости имущества предприятия, а реальная стоимость основных и материальных средств в имуществе предприятия составляет 34% и 45% соответственно.
Немного больше об экономике сегодня
История экономических учений
Экономические
учения Древнего Востока и древней Индии
Экономические
представления древних народов начали развиваться в момент появления
письменности. Наиболее ранние проявления экономической мысли следует искать у
народов древнего Востока, которые более благоприятно развивались.
Во
взглядах того времени ид ...
Интеллектуальная рента как фактор развития инновационной экономики
Экономическое и общественное развитие на современном этапе
характеризуется тем, что информация, знания, научные достижения, инновации
выходят на первый план. Если ранее ренту рассматривали применительно к
природным ресурсам, то теперь многие исследователи склоняются к выделению в
экономической структуре рентных и ...