Показатели состояния движения эффективности использования основных средств и их анализ
Показатели анализа и эффективности использования основных средств
Для проведения анализа основных средств, как и для проведения любого экономического анализа необходимы соответствующие данные [21].
Производится анализ основных средств по следующим основным направлениям:
анализ наличия, структуры и движения основных средств на предприятии;
анализ основных показателей использования основных средств;
анализ использования оборудования и производственной мощности предприятия;
анализ обеспеченности предприятия основными средствами;- анализ использования производственных площадей.
Анализ основных средств начинается с анализа наличия, структуры и движения основных средств на предприятии. Все основные средства делятся на производственные и непроизводственные основные средства. Кроме того, производственную часть принято делить на активную и пассивную части. Такая детализация необходима для выявления резервов повышения эффективности их использования на основе оптимизации структуры [22].
Для того чтобы проанализировать деятельность предприятия за какой-то период работы производят вышеперечисленный анализ за несколько лет деятельности предприятия. За отчетный год принимают один из годов (базовый) работы предприятия, а остальные годы его деятельности называют анализируемыми. Производимый при этом анализ позволяет четко определить те факторы, которые повлияли на результаты работы и выявить резервы повышения основных производительных показателей.
Результаты деятельности любой организации зависят от количества производственных ресурсов, их качества (прогрессивности) и степени использования. Оценка эффективности использования основных средств основана на применении общей для всех ресурсов технологии оценки, которая предполагает расчет и анализ показателей отдачи и емкости. Показатели отдачи характеризуют выход готовой продукции на 1 руб. ресурсов. Показатели емкости характеризуют затраты или запасы ресурсов на 1 руб. выпуска продукции. Интенсивность и эффективность основных средств определяет доходность капитала, а следовательно, и финансовое состояние предприятия. Обобщающими показателями использования основных средств в производстве являются фондоотдача (Фо), фондоемкость (Фе), фондовооруженность труда и фондорентабельность.
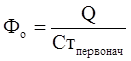 , (1.23)
где Q - объем производства,
Стпервонач - средняя первоначальная (восстановительная) стоимость.
При расчете показателя учитываются собственные и арендованные основные средства, не учитываются основные средства, находящиеся на консервации и сданные в аренду. Показатель фондоотдачи анализируют в динамике за ряд лет, поэтому объем продукции корректируют на изменение цен и структурных сдвигов, а стоимость основных средств - на коэффициент переоценки. Повышение фондоотдачи ведет к снижению суммы амортизационных отчислений, приходящихся на один рубль готовой продукции или амортизационной емкости. Рост фондоотдачи является одним из факторов интенсивного роста объема выпуска продукции [6].
Другим важным показателем, характеризующим эффективность использования основных средств, является фондоемкость основных средств (Фе):
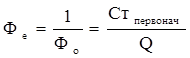 (1.24)
Изменение фондоемкости в динамике показывает изменение стоимости основных средств на один рубль продукции и применяется при определении суммы относительного перерасхода или экономии средств в основные фонды (Э):
 , (1.25)
где Фе1,- фондоемкость отчетного периода;
Немного больше об экономике сегодня
Калькуляция себестоимости продукции
Понятие калькулирование из-за его многогранности, вызывает большой
интерес ученых и практиков. Отношение к калькулированию как к совокупности
приемов аналитического учета затрат на производство и исчисления себестоимости
продукции, с одной стороны, как к составной части производственного учета с
другой, - свидете ...
Микроэкономический анализ дифференциации товаров как источника рыночной власти
Тема
курсовой работы «Микроэкономический анализ дифференциации товаров как источника
рыночной власти» по дисциплине «Основы экономики».
Современное
товарное пространство кардинально отличается от описанного в работах классиков
политической экономии и представителей ранней неоклассики.
Товары,
которые еще в ...