Статистика финансовых результатов деятельности предприятия
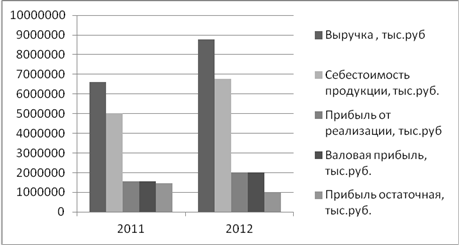
Рис.4 Динамика финансовых результатов деятельности предприятия
Таким образом, в 2012 году по сравнению с 2011 произошло увеличение таких показателей как:
. Выручка от реализации продукции, товаров, работ и услуг на 2158585 тыс.руб.
2. Себестоимость продукции, товаров, работ и услуг на 1722518 тыс. руб.
. Прибыль от реализации на 436067 тыс.руб.
. Валовая прибыль на 436067 тыс.руб.
Однако, прибыль, остающаяся в распоряжении предприятия после уплаты налогов сократилась на 459855 тыс.руб.
Линейные мультипликативные модели для факторного анализа элементов себестоимости производства продукции:
. Анализ расходов работодателя на рабочую силу:
 =
 (22)
где  -
 -общая сумма затрат, включенная в издержки производства фирмы и относимая непосредственно к использованию ресурсов живого труда, тыс. руб.;
 - коэффициент увеличения затрат
 - средний уровень оплаты труда работника;
 - трудоемкость производства единицы продукции;
Q - выручка.
Перерасход затрат на живой труд в 2012 году в сравнении с 2011 годом составил
DФОТ= ФОТ2012-ФОТ2011 = 33438205 тыс.руб., что можно объяснить влиянием следующих факоров:
. Увеличение объемов производства на 2158585 тыс. руб. обеспечило увеличение расходов работодателя на рабочую силу на 27542681,2 тыс. руб.
DФОТ(Q)=  =1*212,66*0,06*(8761367-6602782)=27542681,2 тыс. руб.
2. В результате снижения трудоемкости на 0,009 расходы работодателя на рабочую силу сократились на 18631923,1 тыс.руб.
DФОТ()=  =1*212,66*(0,05-0,06)*8761367= - 18631923,1 тыс. руб.
3. В результате увеличения среднего уровня заработной платы на 55,99 тыс. руб. расходы работодателя на рабочую силу выросли на 24527446,9 тыс. руб
DФОТ() = =1*(268,65-212,66) *0,05*8761367=24527446,9 тыс. руб.
4. В силу неизменности коэффициент увеличения затрат расходы работодателя на рабочую силу не изменились.
DФОТ( )=
 =(1-1) * 268,65 *0,05 *8761367=0 тыс. руб.
Общий итог влияния факторов на изменение размера затрат на живой труд DФОТ=DФОТ(Q)+ DФОТ()+DФОТ()=27542681,2-18631923,1+24527446,9+0= 33438205 тыс. руб.
2. Анализ амортизационных отчислений по ОПФ
Немного больше об экономике сегодня
Механизмы экономического управления предприятием
В разработку программного обеспечения следует вкладывать немалые усилия,
так как именно правильно разработанное ПО определяет эффективность производства
предприятия. Программное обеспечение также используется на всех компьютерах
предприятия, так что без него процесс функционирования предприятия невозможен.
Важн ...
Комплексный экономический анализ хозяйственной деятельности предприятия ООО СибКрепМаркет
производительность основной фонд затрата
В
условиях многогранности и сложности экономических отношений между
хозяйствующими субъектами существенно возрастают приоритетность и роль
экономического анализа, основным содержанием которого является комплексное
системное исследование механизма финансовой стабильности и ф ...