Анализ рентабельности
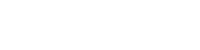
Факторная модель рентабельности имущества (активов) имеет вид.
А = Rпр * КобОА*dОА
Далее расчет влияния отдельных факторов на изменение величины рентабельности вложений проводится методом абсолютных разниц.
∆RА/Rпр = ∆Rпр * КобОА2010*dОА2010 = - 0,087 = - 8,7%
∆RА/Кобоа = Rпр2011 * ∆КобОА * dОА2010 = - 0,0062 = 0,62%
∆RА/dоа = Rпр2011 * КобОА2011 * ∆dОА = - 0,007 = -0,7%
Рентабельность активов снизилась под влиянием изменения рентабельности продаж и доли оборотных активов в составе имущества и увеличилась под влиянием изменения оборачиваемости оборотных активов. Решающее влияние на изменение рентабельности активов оказало изменение рентабельности продаж.
Резервами роста рентабельности вложений на предприятии являются следующие:
увеличение доли оборотных активов в структуре имущества предприятия (хотя этот показатель имеет ограничение, поскольку предприятие должно иметь и внеоборотные фонды, а структура активов зависит от типа производства);
увеличение массы прибыли от продаж (в данном случае необходимо подробно проанализировать причины роста себестоимости и снижения прибыли в 2011 г. по сравнению с 2010 г.);
увеличение скорости оборота оборотных средств.
Немного больше об экономике сегодня
Механизмы экономического управления предприятием
В разработку программного обеспечения следует вкладывать немалые усилия,
так как именно правильно разработанное ПО определяет эффективность производства
предприятия. Программное обеспечение также используется на всех компьютерах
предприятия, так что без него процесс функционирования предприятия невозможен.
Важн ...
Конкурентоспособность украинских предприятий
Конкурентоспособность
предприятия - это способность предприятия производить конкурентоспособную
продукцию за счет его умения эффективно использовать финансовый и
производственный потенциал.
Под
конкурентоспособностью товара понимается совокупность его качественных и
стоимостных характеристик, которая обеспеч ...